

L’analyse
de Ludovic Huzieux, co-fondateur d’Artémis courtage.
Début septembre, les taux de crédit immobilier augmentent légèrement. Le rebond est de l’ordre de
0,10 point pour les emprunts de courte durée, mais il oscille entre 0,15 et 0,20 point pour les prêts de
20 ou 25 ans. Ces derniers jours, les Obligations Assimilables au Trésor (OAT) à 10 ans, qui servent de référence aux banques pour fixer les taux des prêts, dépassent 4,20 %, soit leur plus haut niveau
depuis 2008.
Ces hausses de barèmes
sont les conséquences d’un contexte géopolitique instable avec
l’intensification du conflit au Moyen-Orient, de la reprise de l’inflation mais
aussi d’une période pré-électorale tendue en France. Tous les signaux laissent
penser que les taux pourraient atteindre les 4 % d’ici janvier 2027.
Cette remontée des taux
n’est pas sans conséquence pour les emprunteurs. Elle peut vite alourdir la
facture et grever parfois très fortement la capacité d’emprunt, comme le
démontre notre tableau de simulations ci-dessous. Par exemple, un foyer
disposant de 4 000 euros nets par mois pourra emprunter 250 000 euros début
2027, contre 275 300 euros début 2026 (soit une chute d’environ 25 000 euros).
L’impact sera encore proportionnellement plus important pour un foyer qui gagne
7 000 euros nets par mois avec une perte de sa capacité d’emprunt de plus de 44
000 euros.
Pour l’heure, les
banques continuent de prêter puisqu’elles ont des objectifs de production à
tenir. Les emprunteurs dont le projet d’acquisition est déjà bien avancé ont
donc intérêt à négocier leur prêt très rapidement. Ceux qui entament leur
recherche doivent bénéficier d’un apport solide et préparer très sérieusement
leur dossier, en évitant autant que possible les découverts ou les dépenses
superflues.
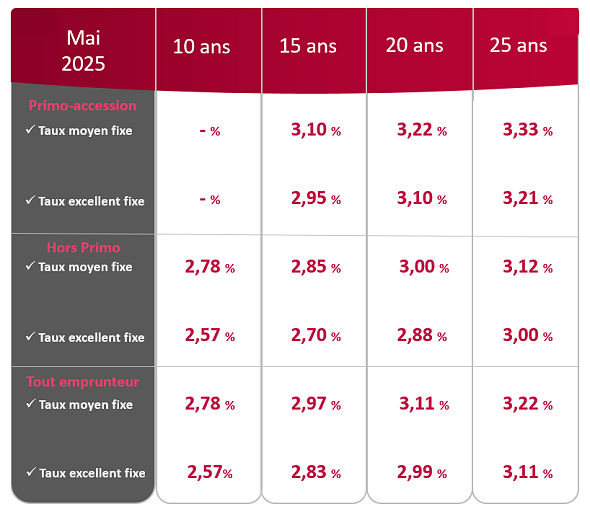
Baromètre des taux de crédits immobiliers négociés (hors assurance)