


Vendre les titres de sa société,
faire entrer un associé, transmettre : de nombreuses opérations sur le capital
déclenche une plus-value mobilière dont l'imposition n'a rien d'automatique.
Entre flat tax, option pour le barème progressif de l’impôt sur le revenu et
contributions sur les hauts revenus, un même gain peut être taxé de façon très
différente.
Frédéric Thienpont, associé fiscaliste Walter France, présente les
règles applicables en 2026.
Ces règles de taxation
des plus-values concernent les cessions de titres de sociétés soumises à
l’impôt sur les sociétés, y compris lorsque le cédant en est le dirigeant,
ainsi que les cessions de titres de sociétés opérationnelles translucides (ce
sont les associés qui sont soumis à l’impôt, pas la personne morale) par des
associés, simples détenteurs de titres (donc qui n'exercent pas leur activité
professionnelle au sein de la société).
> Le régime par
défaut : la flat tax, désormais à 31,4 %
Depuis le 1er janvier
2018, les plus-values réalisées lors de la cession de valeurs mobilières et de
droits sociaux – actions, parts sociales, obligations, parts d'OPCVM – sont
soumises de plein droit au prélèvement forfaitaire unique (PFU), plus connu
sous le nom de flat tax. Son principe est simple : un taux fixe s'applique à la
plus-value nette, sans démarche particulière et sans abattement pour durée de
détention.
C'est précisément sur
ce taux que 2026 apporte un changement. Sous l'effet de la hausse des
prélèvements sociaux – portés de 17,2 % à 18,6 % par la loi de financement de
la Sécurité sociale pour 2026 –, le taux global du PFU applicable aux
plus-values mobilières passe de 30 % à 31,4 %, et ce dès les plus-values
réalisées en 2025. La part d'impôt sur le revenu, elle, reste inchangée à 12,8
%.
31,4 % : taux global
de la flat tax (taux forfaitaire unique) en 2026 : 12,8 % d'impôt sur le revenu
+ 18,6 % de prélèvements sociaux, appliqués à la plus-value nette.
La flat tax séduit par
sa lisibilité, mais elle n'est pas toujours l'option la plus avantageuse. Selon
la situation du dirigeant, l'imposition au barème progressif peut s'avérer plus
intéressante – à condition d'en comprendre les contreparties.
> L'alternative :
l'option pour le barème progressif
Chaque année, il est
possible de renoncer à la flat tax et d’opter pour l'imposition des revenus du
capital au barème progressif de l'impôt sur le revenu. Cette option peut
réduire la note, et elle ouvre possiblement l'accès aux abattements pour durée
de détention (voir ci-dessous). Mais elle obéit à une règle essentielle, trop
souvent négligée.
En effet, l'option est
globale, et non opération par opération. Exercée dans la déclaration de
revenus, elle s'applique à l'ensemble des revenus de capitaux mobiliers et
plus-values de l'année entrant dans le champ de la flat tax. Ainsi, une option
prise pour bénéficier d'un traitement favorable sur une plus-value engloberait
aussi, par exemple, les dividendes perçus la même année, les intérêts, etc.
L'arbitrage se raisonne donc sur toute l’année fiscale, pas sur la seule
cession.
> Les abattements
pour durée de détention : réservés aux titres acquis avant 2018
En cas d’option pour le
barème progressif à l’impôt sur le revenu, l’associé peut bénéficier
d’abattements pour durée de détention.
Point de vigilance
majeur : ces abattements ne s'appliquent que si l’associé opte pour le barème
progressif, et ils s’appliquent uniquement aux titres acquis avant le 1er
janvier 2018. Les titres souscrits ou achetés depuis cette date n'y ouvrent
plus droit. Par ailleurs, ces abattements ne s'appliquent pas aux prélèvements
sociaux.
Deux barèmes coexistent
selon la nature de la société.
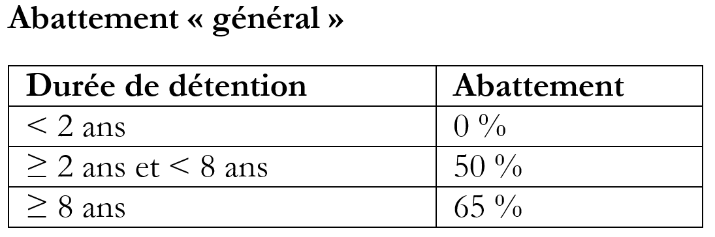
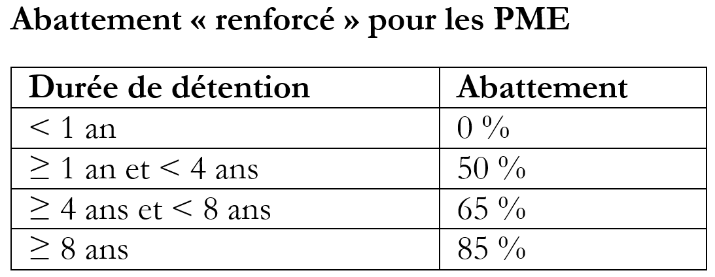
Pour bénéficier de
l'abattement renforcé, la société dont les titres sont cédés doit notamment
avoir été créée depuis moins de dix ans à la date d'acquisition ou de
souscription des titres et résulter d'une véritable création d'entreprise, et
non du simple prolongement d'une activité préexistante – notamment lorsqu'elle
a repris un fonds de commerce par achat ou par apport. Une condition qui
suppose de vérifier l'historique de la structure bien avant la cession.
Autre avantage de
l’option sur le barème progressif : une partie de la CSG, à hauteur de 6,8 %
points, est déductible du revenu global de l'année de son paiement, soit
l'année N+1, les prélèvements sociaux sur la plus-value étant acquittés avec
l'impôt sur le revenu.
> Un abattement
spécifique pour les dirigeants partant à la retraite
Pour les dirigeants de
PME partant à la retraite, un abattement de 500 000 euros est applicable, sous
certaines conditions, notamment le fait que le dirigeant doit céder
l’intégralité de ses titres (ou plus de 50 % des droits de vote) et cesser
toute fonction dans l’entreprise pour prendre sa retraite, dans les deux années
précédant ou suivant la cession. Cet abattement ne s'applique pas aux
prélèvements sociaux.
> Les hauts revenus
: deux contributions à ne pas oublier
Au-delà de l'imposition de la plus-value elle-même, une cession importante peut faire franchir des seuils qui déclenchent des contributions additionnelles calculées sur l'ensemble des revenus. Celles-ci peuvent porter le taux effectif global jusqu’à 38,6 % (au lieu du taux standard de la flat tax de 31,4 %).
- La contribution
exceptionnelle sur les hauts revenus (CEHR)
La CEHR reste due, le
cas échéant, sur la base du revenu fiscal de référence, sans tenir compte des
abattements pour durée de détention. Ses taux sont de 3 % ou 4 %, dès lors que
le revenu fiscal de référence du cédant excède 250 000 euros pour un contribuable
imposé seul, ou 500 000 euros en cas d'imposition commune.
- La contribution
différentielle sur les hauts revenus (CDHR)
Pour les foyers dont le
revenu fiscal de référence retraité dépasse 250 000 euros (personne seule) ou
500 000 euros (couple), elle s'ajoute, le cas échéant, à l'impôt sur le revenu,
à la CEHR et aux prélèvements libératoires afin d'assurer une imposition
minimale globale de 20 % (hors prélèvements sociaux) sur les revenus
considérés.
Elle vise en
particulier les contribuables dont une large part des revenus est taxée au taux
forfaitaire de la flat tax : une plus-value de cession importante peut donc, à
elle seule, faire entrer un dirigeant dans son champ.
> Moins-values : des
règles d'imputation impératives
Lorsqu'une année
combine plus-values et moins-values, l'ordre d'imputation est fixé par la loi,
et il conditionne directement le montant imposable.
- Les moins-values de
l'année s'imputent avant les moins-values restant à reporter au titre des dix
années antérieures.
- Elles s'imputent sur
les plus-values de l'année avant application des abattements pour durée de
détention – et non après.
- Si le solde est
positif, on impute ensuite les moins-values des dix années antérieures, puis on
applique les abattements pour durée de détention.
- Si le solde est négatif, la moins-value est reportable sur les plus-values des dix années suivantes.
Cet ordre a un effet
concret :
imputer une moins-value avant l'abattement, plutôt qu'après, modifie la base
taxable. Bien conduite, la gestion des moins-values fait donc partie intégrante
de l'optimisation d'une cession.
> En pratique : la
fiscalité d'une cession se prépare en amont
Date d'acquisition des
titres, durée de détention, arbitrage entre flat tax et barème, franchissement
des seuils des hauts revenus, sort des moins-values : chacun de ces paramètres
se décide idéalement avant la signature, et non au moment de la déclaration.
Quelques mois d'anticipation suffisent souvent à sécuriser l'opération et à en
maîtriser le coût.
Selon Frédéric Thienpont : « Chaque situation appelle une analyse au cas par cas, notamment au regard de la date d'acquisition des titres, de la nature de la société et de la situation globale du foyer fiscal. »