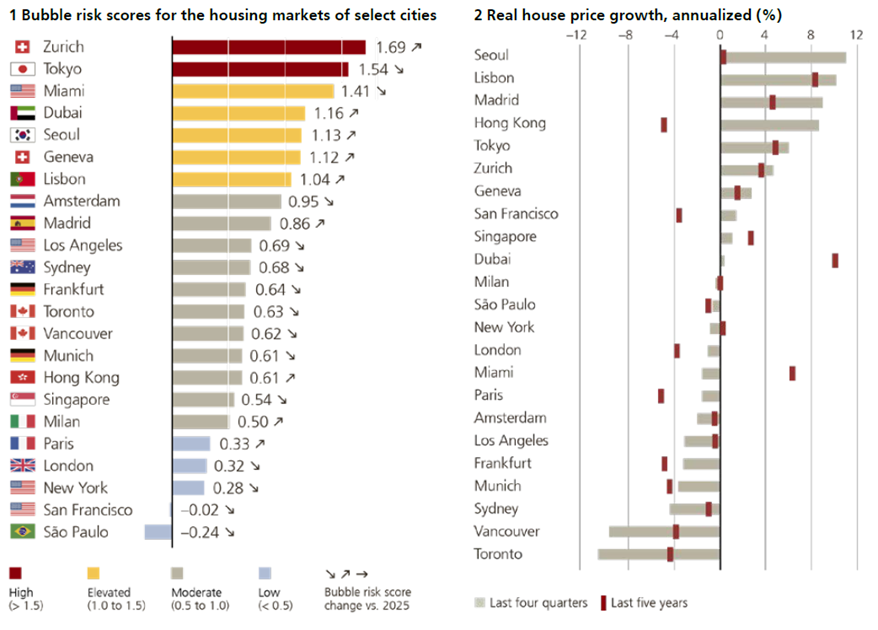


L’UBS Global Real Estate Bubble Index 2026 révèle que Zurich présente le risque de bulle le plus élevé, suivie de Tokyo. Les marchés du segment haut de gamme divergent des marchés résidentiels dans leur ensemble, dans un contexte de pressions croissantes sur l’accessibilité. Pour cette étude, UBS a analysé les prix de l’immobilier résidentiel dans 23 grandes villes à travers le monde, Lisbonne et Séoul intégrant cette année pour la première fois l’échantillon
de villes.
Parmi les villes analysées dans l’UBS Global Real Estate Bubble Index
2026, Zurich et Tokyo sont classées dans la catégorie à haut risque de bulle
immobilière. Miami, qui occupait la première place lors des deux éditions
précédentes, est redescendue dans la catégorie à risque accru, aux côtés de
Dubaï, de Séoul, de Genève et de Lisbonne.
Les risques sont modérés à Los Angeles, à Sydney, à Toronto, à
Vancouver, à Hong Kong et à Singapour. En Europe, Amsterdam, Madrid, Francfort,
Munich et Milan appartiennent également à la catégorie à risque modéré, tandis
que Paris et Londres présentent un faible risque de bulle. Hors Europe, seules
New York, San Francisco et São Paulo se situent dans la catégorie à faible
risque.
Cette année, Lisbonne et Séoul ont enregistré la plus forte hausse du
risque de bulle. Les déséquilibres se sont également accentués à Milan, à Hong
Kong, à Madrid et à Dubaï, bien que le risque de bulle à Dubaï se soit atténué
depuis mars.
En Suisse, les faibles coûts de financement ont continué de contribuer à
l’augmentation des risques à Zurich et à Genève. A l’inverse, les déséquilibres
se sont réduits à Tokyo et à Sydney, tandis qu’ils sont restés stables à
Singapour. Dans les villes nord-américaines, les risques de bulle ont diminué,
les coûts de financement élevés ayant encore détérioré l’accessibilité et
freiné la demande de logements. Francfort et Amsterdam ont enregistré les plus
fortes baisses des scores de risque parmi les villes européennes.
Des taux durablement élevés freinent la demande
Au cours de l’année écoulée, les prix des logements, les loyers et les
revenus sont restés globalement stables en termes réels, masquant toutefois des
différences considérables entre les villes.
Séoul, Lisbonne, Madrid et Hong Kong ont enregistré une progression des
prix réels des logements d’environ 10%. A l’inverse, Vancouver et Toronto ont
connu des baisses de près de 10%. Francfort et Munich ont également enregistré
des reculs de prix, quoique à un rythme plus modéré.
Selon Matthias Holzhey, auteur principal de l’étude et économiste auprès du
Chief Investment Office d’UBS Global
Wealth Management : « Le maintien
prolongé de coûts de financement élevés, et qui recommencent même à augmenter
dans certains cas, devrait limiter la hausse des prix des logements à court
terme. » Dans la plupart des villes, les coûts annuels liés à la propriété
d’un logement de 60 m² nouvellement acquis, y compris les intérêts
hypothécaires et les frais d’entretien, dépassent 40% du revenu brut d’un
salarié hautement qualifié, illustrant les tensions sur l’accessibilité.
Actuellement, les coûts liés à la propriété sont nettement supérieurs aux
loyers, notamment dans des villes comme Munich, Hong Kong et Sydney.
Une protection inégale contre l’inflation
Dans plus de la moitié des villes analysées, l’immobilier résidentiel
n’a pas offert de protection contre l’inflation au cours des cinq dernières
années. Les marchés identifiés comme présentant un risque élevé de bulle en
2021 ont ensuite enregistré les baisses de prix les plus marquées, avec un
recul moyen d’environ 15% depuis lors.
L’ampleur et la persistance du choc inflationniste ont également joué un
rôle : les villes affichant une inflation supérieure à la moyenne ont connu une
baisse moyenne des prix réels des logements d’environ 5%, tandis que celles où
l’inflation était inférieure à la moyenne ont enregistré, sur la même période,
une croissance annuelle moyenne des prix réels d’environ 10%.
Maciej Skoczek, auteur de l’étude et économiste auprès du Chief
Investment Office d’UBS Global Wealth Management, poursuit : « Aux niveaux des valorisation actuels, l’immobilier résidentiel
devrait néanmoins offrir une protection contre l’inflation à moyen terme dans
la plupart des villes. »
La demande de logements urbains est restée soutenue, comme en témoigne
la croissance des loyers, qui a généralement suivi celle des revenus au cours
des cinq dernières années et l’a même dépassée dans de nombreux cas. Les
contraintes persistantes sur l’offre confortent ces perspectives.