

Les taux d’usure - taux plafonds au-delà desquels les banques n’ont pas le droit de prêter – sont en hausse pour le 4e trimestre, d’environ 0,10 point en moyenne seulement.
Une mauvaise nouvelle dans un contexte de remontée des taux de
crédit, qui pourraient atteindre 4 % d’ici à la fin de l’année. Le risque : que
des emprunteurs solvables se voient refuser leur crédit à cause des taux
d’usure, ou que les banques ne soient plus incitées à prêter en raison du
plafonnage des taux, dans un contexte pourtant de hausse des taux de marché.
Des taux d’usure très
légère hausses pour le 4e trimestre 2026
Les taux d’usure pour
le 4e trimestre ont été publiés au Journal Officiel du 25 septembre, pour une
mise en application à partir du 1er octobre. Ces taux plafonds, calculés par la
Banque de France en fonction des taux effectifs moyens effectivement pratiqués
par les banques durant les 3 derniers mois, auxquels est ajoutée une marge d’un
tiers, ressortent en très légère hausse ce 4ème trimestre, dans un contexte
pourtant de remontée importante des taux de crédit : de 0,02 point pour les
prêts d’une durée inférieure à 10 ans et de 0,11 point pour les prêts sur 10 à
moins de 20 ans et pour les prêts sur 20 ans et plus, durée la plus répandue.
« Comme nous le
craignions, les taux d’usure du 4e trimestre sont en hausse très limitée, comme
cela avait été le cas au 3e trimestre. Dans le contexte actuel de remontée
rapide des taux de crédit depuis la fin du mois d’août, c’est mauvaise nouvelle
pour les emprunteurs, qui pourraient être plus nombreux à se voir refuser leur
crédit dans les prochaines semaines… D’autant que ces taux d’usure resteront en
vigueur jusqu’à la fin de l’année et que d’ici d’décembre, la remontée des taux
de crédit devrait se poursuivre » déplore Julie Bachet, directrice générale
de Vousfinancer.
Depuis le 1er janvier,
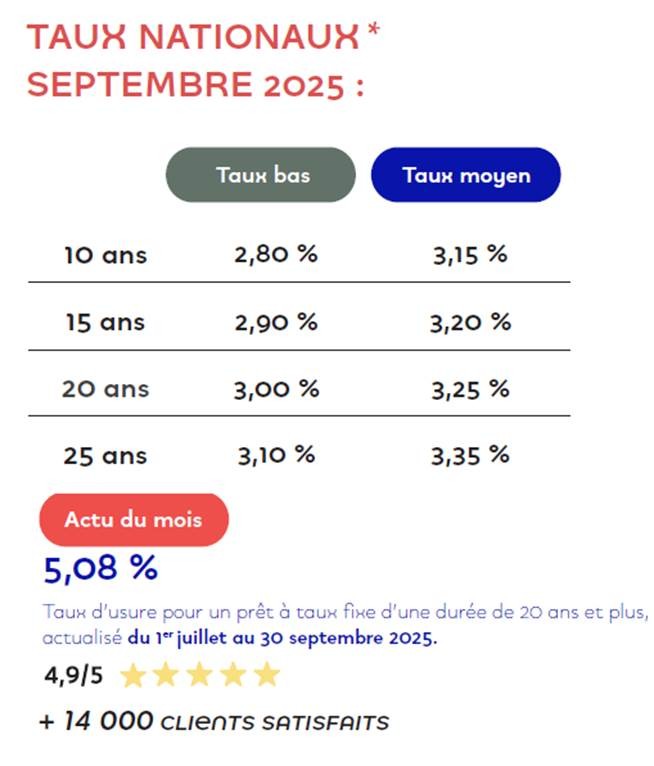
les taux d’usure n’ont augmenté « que » de 0,27 point sur les durées de 20 ans
et plus alors que dans certaines banques, les taux affichés ont augmenté de 0,5
point depuis le début de l’année.
En effet, en septembre, dans un contexte de hausse des taux d’emprunt d’Etat, désormais supérieur à
4,5
% sur 10 ans, la plupart des banques ont augmenté leur taux de 0,10 % en
moyenne mais jusqu’à 0,25 point pour certaines en septembre. Les taux moyens sont
ainsi en hausse à 3,50 % sur 15 ans, 3,60% sur 20 ans et 3,70 % sur 25 ans,
mais avec déjà parfois des taux affichés pour les moins bons profils supérieurs
à 4 % sur 20 et 25 ans.
Des premiers blocages
de dossiers depuis le mois d’avril
Depuis le mois d’avril, certains dossiers sont déjà refusés en raison de taux (TAEG) tous frais inclus dépassant le taux d’usure, pour deux raisons principalement.
D’une part, le coût de l’assurance emprunteur, pour les profils seniors ou avec un risque de santé, fait fortement grimper le TAEG,
jusqu’à dépasser le taux d’usure malgré de très bonnes situations financières.
D’autre part, sur les durées courtes, le poids des frais fixes - assurance, garantie, frais de dossier - est proportionnellement plus élevé, ce qui accentue mécaniquement le TAEG. Ce double effet pénalise particulièrement les emprunteurs âgés ou sur les durées les plus courtes.
Résultat : certains dossiers d’emprunteurs de plus de 50 ans sont confrontés à des refus bancaires même avec un apport important et un faible endettement.
Pour autant ces cas de
blocages pourraient devenir de plus en plus fréquents ces prochaines semaines,
et toucher une cible d’emprunteurs plus jeune et plus large. « Il existe un
décalage entre l’évolution des taux d’usure et les taux de crédit appliqués qui
peut entrainer le blocage de certains dossiers de prêts. Cela est dû à la
méthode de calcul du taux d’usure qui entraine un écart de minimum 3 mois -
mais dans les faits souvent davantage - entre les taux moyens retenus pour
déterminer l’usure et les conditions de taux actuelles. Or avant l’été, les
taux de crédit étaient encore très attractifs, parfois proches de 3 %, ce qui
explique la hausse limitée des taux d’usure pour le 4e trimestre. Et même si
les taux d’usure semblent encore bien supérieurs aux taux nominaux, hors
assurance, pour certains emprunteurs, cela coince déjà. Avec la hausse des taux
qui devrait se poursuivre, cet écart va se réduire et davantage emprunteurs
pourraient être impactés » explique Sandrine Allonier, porte-parole de
Vousfinancer.
En effet, Vousfinancer a calculé que pour un couple qui emprunte 200 000 € sur 20 ans, avec une assurance à 100 % sur chaque tête à 0,40%, des frais de dossier à 2 000 € et des frais de garantie à
2 600 €, le TAEG peut atteindre 5,46 % et donc dépasser le taux
d’usure à 5,40 % avec un taux nominal à 3,8 % seulement, entrainant le refus du
crédit… à moins de revoir l’assurance et de passer à 50 % sur chaque tête.
Des taux de crédit qui
pourraient continuer à augmenter dans les prochaines semaines : la nécessité
d’une révision mensuelle
Dans le contexte
actuel, avec un taux d’emprunt d’Etat à 10 ans qui a dépassé 4,6 % le 25
septembre et une inflation qui reste élevée, pouvant conduire à une, voire deux
hausses des taux de la Banque centrale Européenne d’ici la fin de l’année, les
banques ne devraient pas avoir d’autres choix que de remonter leurs taux de
crédit d’ici la fin de l’année.
Or les taux d’usure
publié le 25 septembre sont valables pour tout le 4e trimestre et resteront
donc en vigueur jusqu’à la fin de l’année. C’est cette révision trimestrielle
qui pose un problème.
En période de forte
remontée des taux de crédit, l’objectif est de ne pas revenir à la situation de
blocage connue en 2022 et 2023, durant laquelle la hausse des taux de crédit,
des taux de refinancement de la BCE et le niveau trop bas des taux d’usure avaient
entrainé des taux de refus dépassant 40 % à 50 % pour des dossiers pourtant
solvables, en raison d’un dépassement mécanique du taux d’usure. Face à cette
situation, la Banque de France avait mis en place, à titre exceptionnel - mais
trop tardivement - une révision mensuelle des taux d’usure qui avait permis une
remontée rapide des seuils de 100 points de base en quelques mois, contribuant
à desserrer partiellement la contrainte pesant sur l’octroi de crédit.
« L’expérience passée a montré que l’actualisation mensuelle du taux d’usure est un levier pertinent en période de tension : elle permet d’atténuer les effets de seuil et de soutenir la fluidité du marché, tout en maintenant la protection des emprunteurs. Dans cette optique, il serait judicieux d’envisager, de manière préventive et temporaire, le retour à une révision mensuelle afin de mieux suivre les évolutions rapides des conditions de financement et d’éviter tout blocage du marché du crédit. Et compte tenu de la répétition plus fréquente de cette problématique une réflexion plus large sur les modalités de calcul du taux d’usure et le taux d’usure même sont à réfléchir », conclut Julie Bachet, également membre du conseil d’administration de l’Apic, association professionnelle des intermédiaires en crédit, qui agit actuellement pour le retour de la mensualisation des taux d’usure.