

UNE REMONTÉE DES TAUX QUI CHANGE LA DONNE
En septembre 2026, le taux moyen des crédits du secteur concurrentiel
s’est établi à 3,40 %,
3.31 % pour l’accession dans le neuf et 3.40 % pour
l’accession dans l’ancien. Sur l’ensemble
du 3ème trimestre, le taux moyen
s’établit 3,32 %.
Après plusieurs mois d’une relative stabilité, de février à mai, les
établissements bancaires ont progressivement relevé leurs barèmes à partir de
juin, dans un contexte marqué par la dégradation de l’environnement économique,
les tensions inflationnistes et le durcissement des conditions de
refinancement.
Si les hausses observées durant l’été sont restées mesurées, de 3 pdb chaque mois, l’accélération enregistrée en septembre marque une rupture plus nette avec + 9 pdb. Les banques, dont les marges étaient déjà sérieusement malmenées ont dû augmenter les taux face à l’accélération des tensions inflationnistes et au nouveau relèvement des taux de la BCE.
Dans un contexte
d’aggravation des tensions au Moyen-Orient et un climat d’incertitude
économique, le mouvement est désormais suffisamment impactant pour peser sur
les décisions d’achat immobilier et fragiliser davantage la demande.
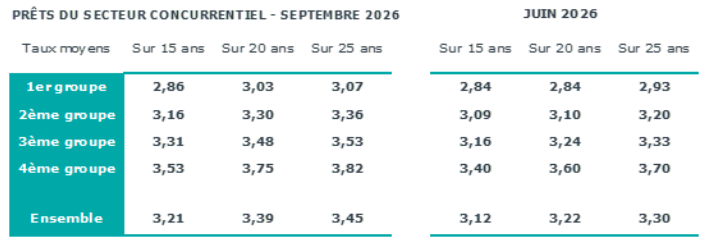
Durant le 1er semestre, les taux des prêts sur 15 ans n’avaient augmenté
que de 3 pdb et ceux des prêts sur 20 ans et sur 25 ans de 5 pdb. Entre juin et
septembre les hausses ont été plus rapides : 9 pdb pour les prêts sur 15 ans,
et 17 pdb pour ceux sur 20 ans et 15 pdb pour ceux sur 25 ans.
La structure de la production s’est modifiée pour mieux répondre à la
demande, avec une logique remontée de la part des prêts les plus longs pour
faciliter le bouclage des plans de financement, et le taux moyen s’est ainsi
accru de 15 pdb entre juin et septembre 2026.
DES
DURÉES LONGUES POUR PRÉSERVER LES PROJETS IMMOBILIERS
Pour le 3ème trimestre 2026, la durée moyenne des prêts accordés était
de 252 mois (264 mois pour l’accession dans le neuf et 265 mois pour
l’accession dans l’ancien).
La durée moyenne des crédits octroyés se maintient sur des niveaux très
élevés. Mais face à la remontée rapide des taux, les banques ne parviennent
plus que difficilement à atténuer les impacts du coût ascendant des opérations
financées, qui pèse de plus en plus sur les capacités d’emprunt des candidats à
un achat immobilier.
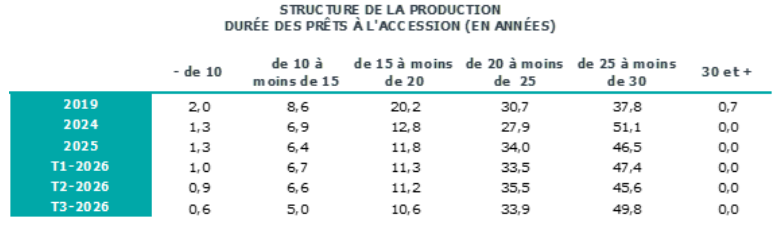
La structure du marché continue ainsi à pencher vers les prêts les plus
longs : près d’un crédit sur deux est désormais accordé sur une durée de 25 ans
ou plus.
LE
COÛT DES OPÉRATIONS CONTINUE DE PESER SUR LA SOLVABILITÉ
Le pouvoir d’achat immobilier des ménages se dégrade pour la 2ème année
consécutive. Les revenus progressent encore, mais moins rapidement que le coût
des logements financés.
Si le resserrement de l’accès au crédit rend compliqué la réalisation des projets immobiliers des emprunteurs modestes faiblement dotés en apport personnel et des primo accédants, le coût des opérations s’élève toujours à un rythme soutenu (+ 2.5 % sur les 9 premiers mois de 2026, en GA,
après + 4.2 %
en 2025).
Dans ce contexte, le coût relatif des opérations atteint 4,2 années de
revenus, contre 4,1 années un an auparavant.
Parallèlement, l’apport personnel poursuit sa progression lente et
semble avoir atteint un plafond pour de nombreux ménages. L’indicateur de
solvabilité de la demande se dégrade de nouveau sous l’effet combiné de la
hausse des prix des logements et du renchérissement du crédit. Même le retour
sur le marché de ménages aux revenus plus élevés ne suffit plus à compenser
totalement cette évolution.
LE
MARCHÉ DES CRÉDITS IMMOBILIERS BASCULE DANS UNE PHASE RÉCESSIVE
Après l’essoufflement observé depuis le début de l’année, l’été 2026 a
confirmé le recul du marché des crédits immobiliers. Les hésitations des
ménages, la dégradation du contexte économique et le durcissement de
l’environnement financier ont fortement pesé sur l’activité.
Ainsi les évolutions récentes ont confirmé que le marché des crédits,
qui jusqu’au début du printemps pouvait encore sembler atterrir en douceur,
s’était engagé sur le chemin de la récession. À fin septembre, la production de
crédits mesurée en niveau trimestriel glissant recule de 9,2 % sur un an,
tandis que le nombre de prêts accordés diminue de 8,1 %.
En niveau annuel glissant, la production de crédits passe désormais en
territoire négatif avec une baisse de 3,4 %, confirmant l’entrée du marché dans
une phase récessive.
LE
NEUF DÉCROCHE, L’ANCIEN RÉSISTE DAVANTAGE MAIS S’ESSOUFFLE
Sur le marché du neuf, la demande s’affaiblit nettement malgré le
soutien encore apporté par le PTZ. La progression de l’activité constatée en
2025 laisse désormais place à un recul marqué de la production comme du nombre
de prêts accordés.
Le marché de l’ancien résiste davantage grâce à la présence renforcée
des secundo-accédants, mais la dynamique de reprise observée depuis 2024
s’essouffle à son tour. L’activité ralentit progressivement et la dégradation
de la conjoncture devient désormais visible sur l’ensemble du marché.
Après un premier semestre encore marqué par un atterrissage relativement ordonné, le troisième trimestre 2026 confirme un changement de régime. La remontée des taux, le renchérissement des opérations immobilières et le climat d'incertitude économique fragilisent davantage la demande. Malgré les efforts des établissements bancaires pour maintenir des conditions de financement favorables, l'activité du marché du crédit immobilier s'engage désormais dans une phase de contraction.