

Les actions
progressent et les produits structurés restent incontournables selon
l'Observatoire Nortia du 3e trimestre 2026.
Après un début d’année marqué par le rebond des actifs risqués, le troisième trimestre 2026 confirme la résilience des marchés, malgré un environnement plus contrasté.
Regain des tensions géopolitiques, remontée des prix de l’énergie et interrogations persistantes sur l’inflation incitent les investisseurs à davantage de sélectivité.
Dans ce contexte, les allocations des
CGP continuent de faire la part belle à la diversification : les actions
progressent nettement en assurance-vie, tandis que les produits structurés
conservent une place centrale dans les arbitrages et en compte-titres.
Construit sur la collecte (versements initiaux et complémentaires) et sur les mouvements d'arbitrage de plus de 3 300 Conseillers en Gestion de Patrimoine (CGP) partenaires de Nortia, représentant plus de
72 000 clients et
12,5 milliards d'euros d'encours au 30 septembre 2026, l'Observatoire brosse un
panorama dynamique de leur activité en assurance-vie et en compte-titres.
Sur le plan macroéconomique, les trajectoires restent divergentes. Aux
États-Unis, l’économie conserve une dynamique solide, soutenue par une
consommation résiliente et un marché de l’emploi robuste. Le regain de tensions
sur les prix de l’énergie vient toutefois compliquer la trajectoire de
désinflation et limiter les marges de manœuvre de la Réserve fédérale. En zone
euro, la reprise reste plus fragile, avec des perspectives de croissance
modérées et un regain d’inflation qui appelle également à la prudence.
Les marchés financiers ont évolué au rythme de ces différents facteurs.
Aux États-Unis, le S&P 500 et le Nasdaq ont atteint de nouveaux records,
toujours portés par les grandes capitalisations technologiques et les
perspectives liées à l'intelligence artificielle. En Europe, la tendance
apparaît plus contrastée, les performances étant pénalisées par la remontée des
rendements obligataires.
« Les marchés restent résilients, mais deviennent plus sélectifs. Entre
remontée des taux, tensions sur les prix de l’énergie et divergences
économiques, les investisseurs ne se détournent pas du risque : ils cherchent à
mieux le répartir et à le maîtriser. La progression des actions, la place
toujours importante de l’obligataire et de la gestion alternative, ainsi que le
rôle central des produits structurés témoignent de cette recherche de
diversification et de nouveaux moteurs de performance », commente Philippe Parguey, Directeur Général de Nortia.
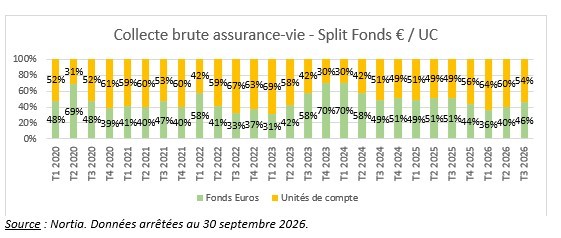
Assurance-vie : les UC restent majoritaires avec plus de 54 % de la
collecte brute
• 54,2 % de la collecte brute est orientée en Unités de Compte (UC), contre 45,8 % vers les fonds en euros. Après 64 % au T1 et 60,5 % au T2, le poids des UC recule donc au troisième trimestre, tout en demeurant majoritaire. Ce rééquilibrage doit cependant être nuancé : une partie importante des flux enregistrés sur les fonds en euros correspond à des transferts de contrats, avec des capitaux temporairement positionnés sur ce support avant d’être progressivement réalloués vers des UC. Les fonds en euros conservent par ailleurs leur rôle de socle sécuritaire, soutenus notamment par les mécanismes de bonus proposés par les assureurs.
Sur la poche Unités de Compte (UC) :
• Les fonds actions enregistrent l’une des principales progressions du trimestre et
représentent désormais près de 20 % de la poche UC, soit environ 4 points de
plus qu’au trimestre précédent. Actions émergentes, fonds globaux, thématiques
ou encore small et mid caps : la collecte se répartit entre de nombreuses
stratégies. La gestion active reste privilégiée par les CGP, les ETF
représentant toujours moins de 10 % des flux investis sur les fonds actions.
• Les produits structurés reculent à 17,5 % de la poche UC, contre 26 % au deuxième trimestre. Cette baisse s’explique notamment par le poids des transferts de contrats durant la période estivale, moins exposés à cette classe d’actifs. Hors transferts, les produits structurés représentent d’ailleurs près de
24 % de la
collecte UC. Les souscriptions continuent parallèlement d’évoluer vers des
produits à sous-jacents actions ou indiciels plutôt que vers les produits de
taux.
• Les fonds obligataires se stabilisent à 15 % de la poche UC, avec une préférence pour des fonds
« cœur de portefeuille » et court terme, tandis que les fonds datés
représentent désormais environ 35 % de la collecte obligataire. Des stratégies
exposées aux obligations émergentes apparaissent également parmi les choix des
CGP.
• Les fonds flexibles/diversifiés et la gestion alternative représentent respectivement 12 % et 9,5 % de
la poche UC. Les stratégies flexibles à dominante actions, obligataires ou
encore event-driven continuent notamment de trouver leur place dans les
allocations.
• Autre illustration de cette
recherche de diversification, les FID (Fonds
Internes Dédiés) représentent désormais 10 % de la poche UC, traduisant une
progression régulière de la collecte sur les contrats luxembourgeois, dans un
contexte marqué par la perspective de l'élection présidentielle française de
2027 et les incertitudes politiques qu'elle pourrait susciter.
• Les fonds monétaires se stabilisent et progressent légèrement pour atteindre 8,5 % de la
poche UC.
• Enfin, le private equity poursuit sa progression, représentant désormais 4 % de la collecte,
soit un point de plus qu’au trimestre précédent. Ses perspectives de rendement
et sa faible corrélation avec les marchés traditionnels constituent des atouts
de diversification recherchés par les CGP.
Côté arbitrages, l'activité s'inscrit en léger retrait avec 3,16 % des
encours réalloués sur le trimestre, contre 3,73 % au deuxième trimestre, un
repli habituel en période estivale. Les fonds monétaires constituent la
première source d'arbitrages sortants : les liquidités accumulées au cours des
derniers mois sont réorientées vers des classes d'actifs offrant davantage de
perspectives de performance. Les titres vifs sont également davantage arbitrés,
en particulier les valeurs liées aux semi-conducteurs et à l'intelligence
artificielle, dans une logique de prise de bénéfices après leur forte
progression depuis le début de l'année.
A l’inverse, les produits tructures deviennent la première classe d’actifs
bénéficiaire des arbitrages entrants, avec un intérêt marqué pour des produits
à sous-jacents actions ou indiciels exposés notamment à l’énergie,
l’électrification, la défense, la santé ou les semi-conducteurs. La gestion
alternative, les fonds mixtes et les actions tructuresns bénéficient également
des tructuresns. Les supports immobiliers (SCPI et SCI) restent, quant à eux,
en décollecte.
Compte-titres : 700 M€ collectés depuis le début de l’année, les produits structurés toujours
en tête
La collecte en compte-titres se poursuit, pour atteindre 700 millions
d'euros depuis le début de l'année. L'incertitude géopolitique qui pèse sur les
marchés continue de faire évoluer la construction des allocations :
• Les produits structurés restent la classe d'actifs dominante avec 40 % des flux entrants, avec
un nombre record de référencements de produits depuis le début de l'année. Les
produits de taux continuent d'être souscrits, mais les produits à sous-jacents
actions et indiciels sont de plus en plus présents.
• Les fonds obligataires représentent 13 % des flux, en léger retrait par rapport aux trimestres
précédents, suivis par les fonds monétaires, à 12 %. Ces supports à faible
volatilité et au couple rendement/risque optimisé restent particulièrement
utilisés dans le cadre de la gestion de trésorerie des personnes morales.
• Les fonds actions captent 7 % des flux, avec notamment un intérêt pour les small et mid
caps ainsi que pour plusieurs thématiques, dont l’or. Les ETF représentent
environ 20 % de cette poche actions, principalement via des expositions à
l'Euro Stoxx 50 et le MSCI World. Les fonds de gestion alternative et flexibles
représentent, quant à eux, 8 % de la collecte.
• Les produits ELTIF et FCPR continuent de capter une part croissante des flux, à 6 % de la
collecte, couvrant tous types de stratégies de private assets : private equity,
infrastructures ou dette privée.
• Enfin, 10 % des flux collectés restent sur le compte espèces, les CGP demeurant attentifs aux marchés et prêts à saisir les opportunités qui pourraient se présenter pour leurs clients.