


Pacte
d'associés : la formule de calcul du prix mérite plus d'attention que vous ne
le pensez.
Votre pacte d'associés prévoit sans doute une formule de calcul pour racheter les parts d'un associé le jour où il partira. Cette formule paraît simple. Elle ne l'est presque jamais ; et c'est le jour de la vente ou de l’achat des parts, quand chacun a intérêt à l'interpréter à son avantage, que les ennuis commencent.
Christophe Velut,
associé membre affilié Walter Allinial, explique ce que tout associé ou
actionnaire devrait vérifier avant de signer son entrée au capital d’une
entreprise.
La cause des litiges
peut être liée à la formule de calcul du prix elle-même. En pratique, ce sont
le plus souvent les termes employés et les notions retenues que personne n'a
pris la peine de définir.
Les formules de
valorisations intégrées dans les pactes d’associés sont souvent écrites par des
avocats. Il est dommage que ces formules ne soient généralement pas revues par
des évaluateurs. Cela éviterait bien des litiges !
> Pourquoi une
formule imprécise coûte cher
Prenons une formule du
type « 6 fois l'EBITDA (agrégat proche en général de l’EBE, excédent brut
d’exploitation, français) moins la dette nette ». L’EBITDA est en apparence un
agrégat universel. En réalité, cette notion peut être différente selon les cas,
et les différences peuvent être encore plus importantes si l’EBITDA est calculé
à partir de comptes établis en normes internationales (IFRS). Dans la plupart
des cas, le calcul de l’EBITDA est assez éloigné de celui qui résulte des
sigles de l’agrégat.
En réalité, chacun de
ces termes peut recouvrir plusieurs réalités chiffrées, avec des écarts qui
peuvent être très significatifs.
Résultat : des relations entre
associés jusque-là excellentes se dégradent au moment où un associé veut vendre
ses parts, ou en acheter, des conseils et des experts entrent dans la partie,
et l'affaire se termine parfois devant un juge. Pour un problème de vocabulaire
mal anticipé.
Le problème est
généralement similaire pour un 2ème agrégat couramment utilisé en évaluation,
l’endettement financier net.
> Les 7 pièges les
plus fréquents
1. Des règles
comptables qui ne sont pas précisées
Il existe plusieurs
référentiels comptables : les règles françaises (celles des comptes annuels des
entreprises françaises) les règles françaises liées aux comptes consolidés, ou
encore les règles internationales, dites IFRS (utilisées par les groupes cotés
ou certains groupes consolidés).
Le même agrégat,
calculé selon l'un ou l'autre des référentiels, ne conduit pas à la même
valeur. Exemple concret : selon les règles internationales, un simple bail
commercial se transforme en dette au bilan. Votre dette augmente, votre
rentabilité affichée augmente, pour autant, l’écart peut être significatif.
À faire : écrire noir sur blanc
quelles règles comptables servent de base au calcul.
2. Un vocabulaire
emprunté à d'autres règles que celles retenues
Chaque référentiel
comptable a son propre vocabulaire. Utiliser des termes issus du plan comptable
français (« résultat d'exploitation », « résultat exceptionnel »…) dans une
formule qui repose sur les règles internationales revient à mélanger deux langues
dans la même phrase.
À faire : reprendre exactement
les intitulés et les définitions qui figurent dans les comptes qui serviront au
calcul.
3. « EBITDA » : un mot
qui ne veut rien dire tout seul
C'est le piège numéro
un. L'EBITDA est censé mesurer la performance économique de l'entreprise avant
les frais financiers, les impôts, les amortissements et dépréciations. Mais il
n'existe aucune définition officielle. Sans vouloir caricaturer, chaque entreprise,
chaque évaluateur a sa propre définition.
Faut-il y inclure les
variations des provisions clients ? Les variations de dépréciations sur stocks
? Les loyers des contrats de location simples ? Les charges et produits
exceptionnels ? Selon les réponses, on obtient des chiffres très différents
pour la même société.
À faire : parler d'« EBITDA
ajusté » et énumérer précisément, ligne par ligne, ce qu'on ajoute et ce qu'on
retire – en utilisant les intitulés exacts de vos comptes.
4. Un point de départ
trop éloigné du chiffre recherché
Beaucoup de formules
reconstruisent l'EBITDA en partant du résultat net, tout en bas du compte de
résultat. Cela impose une cascade de dix ou quinze retraitements : autant
d'occasions d'oublier une ligne ou de se tromper.
À faire : partir du chiffre le
plus proche possible de ce que vous voulez mesurer. Moins de retraitements,
moins de risques d'erreur.
5. « Endettement net »
: une notion qui peut être tout aussi floue
Même problème que pour
l'EBITDA. Selon les règles retenues, certains éléments sont ou ne sont pas
comptés comme de la dette :
- les dettes
financières liées aux obligations locatives,
- les provisions pour
risques, et notamment les engagements de fin de carrière,
- les obligations
convertibles en actions,
- l'affacturage et les
cessions de créances,
- les engagements de
rachat consentis aux minoritaires,
- certains impôts
différés.
Chacun de ces postes
peut avoir un impact significatif sur la valeur finale de l’entreprise.
À faire : faire référence à un endettement financier
net « ajusté » (EFN), car cet agrégat ne comprend généralement pas que des
éléments financiers. Lister explicitement ce qui entre dans la dette nette
ajustée, plutôt que de supposer que « tout le monde sait » ; et vérifier la
cohérence avec le calcul de la valeur d’entreprise pour ne pas prendre en
compte un élément deux fois ou pas du tout. Par exemple : si les engagements de
fin de carrière sont pris en compte dans le calcul de l’EFN (ce qui est
généralement effectué), ils ne doivent pas être intégrés dans le calcul de
l’EBITDA.
6. Un multiple
incohérent avec le chiffre auquel il s'applique
C'est une erreur
discrète mais très « coûteuse ». Un exemple chiffré :
- Selon les règles
internationales actuelles, l'EBITDA de la société est de 100, et le multiple
observé sur des sociétés comparables appliquant les normes internationales est
de 10 → valeur de 1 000.
- Les associés décident
finalement de retenir un EBITDA calculé « à l'ancienne » (avant la norme IFRS
16), les loyers des contrats de location venant alors en déduction : il tombe à
70.
- Si l'on garde le
multiple de 10, on obtient une valorisation de 700 au lieu de 1 000.
Le multiple de 10 avait
été calculé sur des sociétés dont l'EBITDA était mesuré autrement. En le
conservant, on fausse mécaniquement la valeur de l'entreprise.
À faire : vérifier que le
multiple et le chiffre auquel on l'applique ont été calculés selon la même
logique.
7. Une seule année
prise comme référence
Il est fréquent, dans
le cadre d’une transaction, d’exprimer une valeur d’entreprise par rapport à un
EBITDA de l’année en cours, ce qui a l’avantage de la simplification. Or,
depuis la crise sanitaire, les résultats sont beaucoup plus volatils : envolée
des matières premières, chocs géopolitiques, décalages entre hausse des coûts
et hausse des prix de vente. En conséquence, les évaluateurs utilisent de plus
en plus souvent des moyennes.
Illustration classique
:
- Année N-1 : les matières premières
flambent. Vous stockez massivement à bon prix. Le résultat tient, mais la
trésorerie souffre.
- Année N : vous augmentez vos
tarifs tout en consommant du stock acheté bon marché. La trésorerie s’améliore
de manière très significative, car vous revenez à un niveau de stock normal.
- Année N+1 : la rentabilité est
stabilisée à un niveau plus bas, compte tenu du décalage entre l’augmentation
du prix des matières premières et les prix de vente.
Il est difficile de
prévoir la situation dans laquelle on sera lors de l’exercice de l’engagement
de rachat, dès lors que « l’imprévisible » est rentré dans notre vie
quotidienne depuis la crise sanitaire.
À faire : retenir une moyenne
sur au moins deux exercices.
> Deux points à ne
pas négliger
Les règles comptables
évoluent. Une formule écrite il y a cinq ans peut renvoyer à des notions qui
ont changé de contenu depuis. C'est le cas du « résultat exceptionnel », dont
la définition française s'est nettement resserrée pour les exercices ouverts depuis
le 1er janvier 2025. D'autres évolutions sont attendues côté international en
2027.
À faire : préciser que la
formule pourra être ajustée en cas de modifications du référentiel comptable.
La date de calcul n'est
pas neutre. Arrêter les comptes au 31 décembre, au 30 juin ou au jour exact du
rachat peut donner des résultats très éloignés – surtout si votre activité est
saisonnière. Une entreprise qui réalise 70 % de son activité au second semestre
affichera une trésorerie très basse au 30 juin. Retenez une date où les
chiffres sont fiables, vérifiables et idéalement audités.
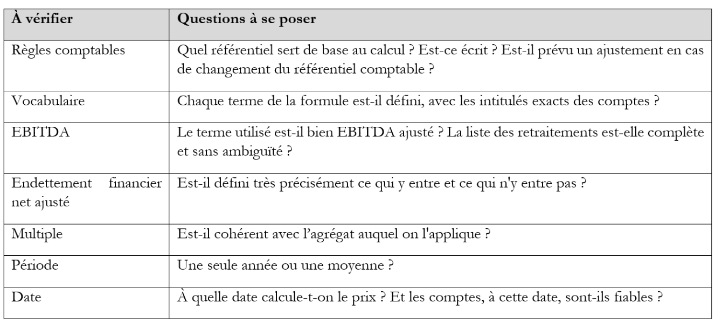
> Votre check-list avant signature
> Une clause trop
rarement prévue : la révision
Dernier conseil,
rarement suivi en pratique. Dans un environnement où l'imprévisible est devenu
ordinaire, prévoyez dès la signature du pacte d’associés la possibilité de
mettre à jour la formule si des circonstances exceptionnelles la rendent
manifestement inadaptée – en conservant l'esprit initial du pacte, et avec
l'avis d'un expert indépendant.
Ce mécanisme existe
déjà dans un autre cadre : pour les plans d'épargne entreprise, la
réglementation fixe la formule de valorisation pour cinq ans, sauf survenance
d'événements exceptionnels. Rien n'interdit de s'en inspirer dans un pacte
d'associés.
Selon Christophe Velut : « Le jour de la signature du pacte d’associés, tout le monde s'entend. Le jour de la sortie, seuls comptent les termes écrits dans le pacte. Prenez le temps de les définir et n’hésitez pas à vous faire assister par un évaluateur avant de signer un pacte d’associés qui contient une formule de valorisation. »